Showcase

Het verkoopproces van een verhuurder, van lead tot getekend contract

Een verkoopapplicatie op Microsoft Power Apps voor wie verhuurt en in huurkoop geeft. Met automatische kredietaanvraag, een offerte die in betaalschijven rekent, en een bestelbon die de klant ter plaatse op de tablet ondertekent.

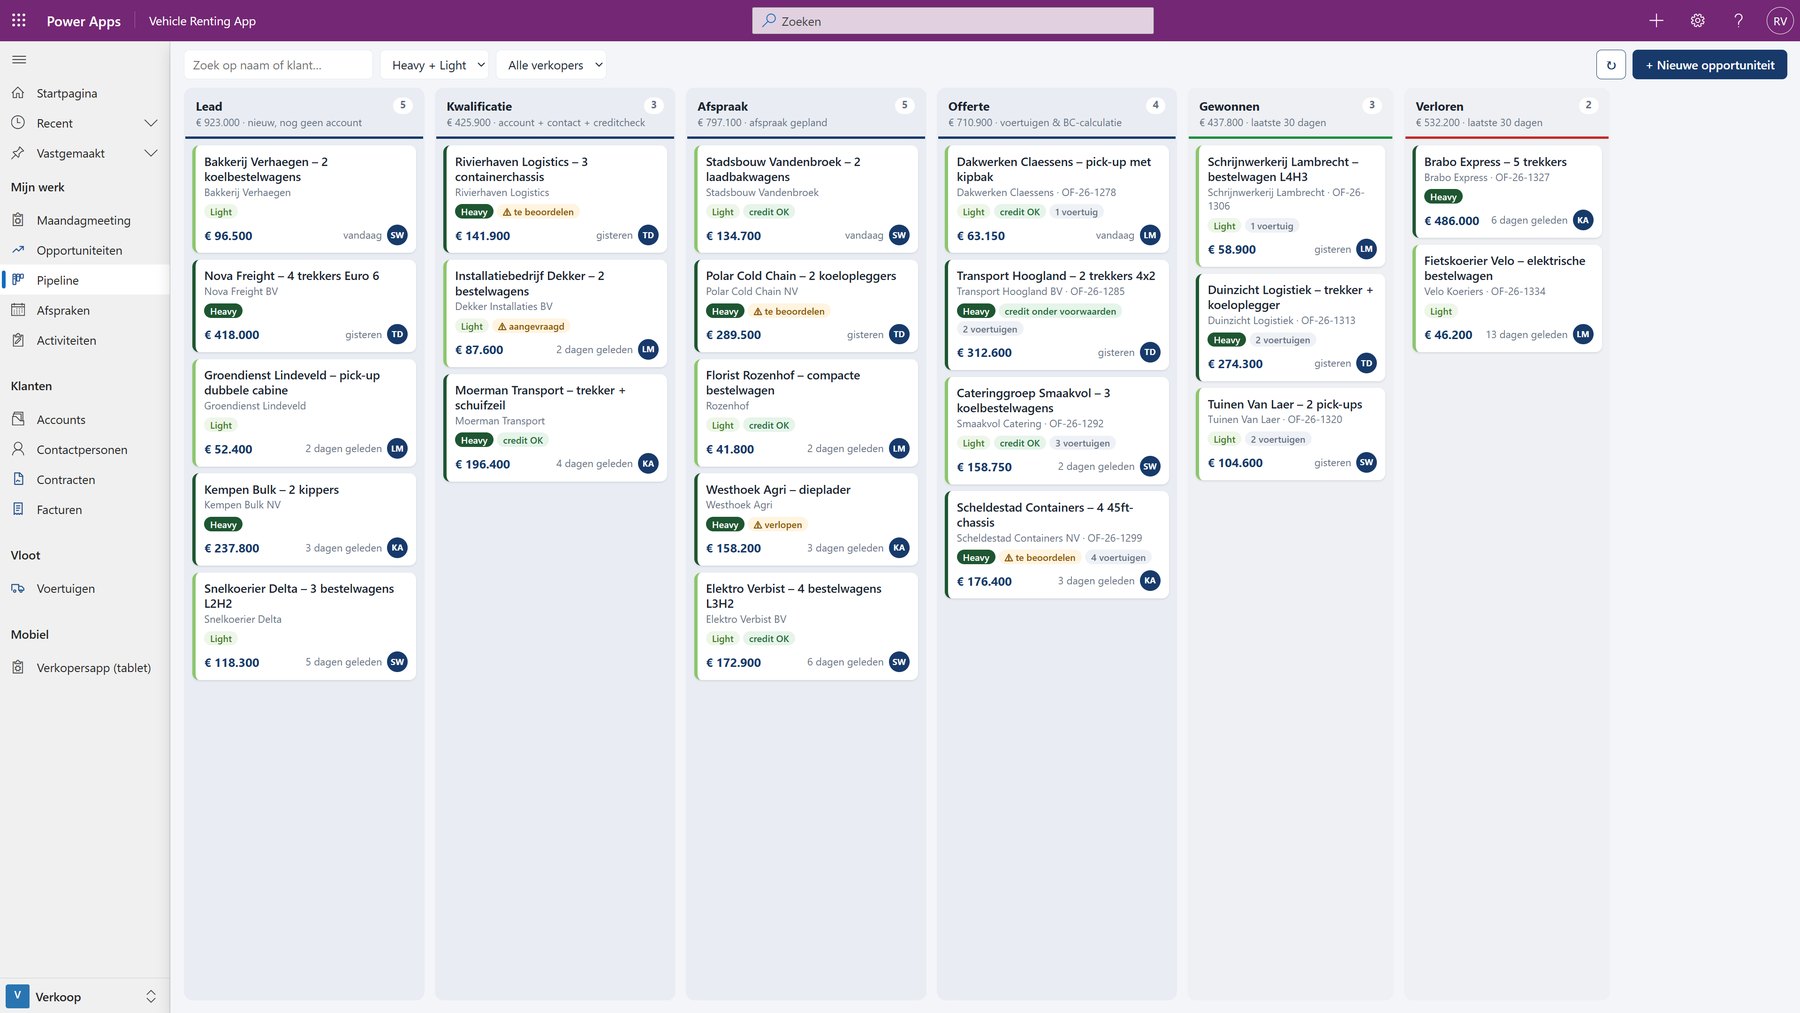
Alle lopende dossiers in één overzicht.
Kanbanbord met alle dossiers per fase
De uitdaging

Verkopen in verhuur en leasing is rekenwerk, geen prijslijst

Geen zicht op wat er loopt en wie wat opvolgt
De berekening gebeurt elders en wordt overgetypt
Krediet is een mailtje naar finance, geen voorwaarde
Aflopende contracten die niemand ziet aankomen

Een verhuurder van trucks, trailers en bestelwagens verkoopt niet met een prijslijst. Een huurkoopcontract is een schema: een verhoogde eerste huur, daarna een vaste maandhuur over een looptijd, een afkoopsom, een waarborg, opties en een kilometerlimiet.

Daar komt de kredietbeoordeling bij. De klant wordt niet beoordeeld op wat hij vandaag huurt, maar op wat hij over vier jaar nog moet betalen. Een standaard verkoopsysteem kent dat onderscheid niet.

Het gevolg is overal hetzelfde. Leads komen binnen via zes kanalen en belanden nergens centraal. De berekening gebeurt in het ERP en wordt met de hand overgenomen. Tekenen gebeurt op papier, en wat getekend is wordt opnieuw ingetypt. Contracten lopen af zonder dat iemand een seintje krijgt.

Wij bouwden één applicatie waarin dat traject samenkomt, op Microsoft Power Apps en Dataverse. Twee schermen met dezelfde gegevens en dezelfde regels: een kantoorapplicatie voor binnendienst, finance en orders, en een tabletapplicatie voor de verkoper bij de klant.
Hoe het werkt

Zes schermen, één doorlopend verhaal

1

Eén overzicht van alles wat loopt

Alle open dossiers staan in kolommen per fase, met daarnaast de gewonnen en verloren dossiers van de laatste dertig dagen. Boven elke kolom staat het aantal en de totale waarde.

Een kaart naar de volgende kolom slepen verzet niet enkel een status. Alle regels lopen mee: naar Kwalificatie slepen maakt de klant en de contactpersoon aan en vraagt de kredietbeoordeling aan. Mag de stap niet, dan springt de kaart terug met de reden erbij.

Kanbanbord met alle dossiers per fase
Zwaar of licht materieel in kleur, de kredietstatus en de verantwoordelijke verkoper staan op de kaart zelf.
2

Eén dossier, geen reeks documenten

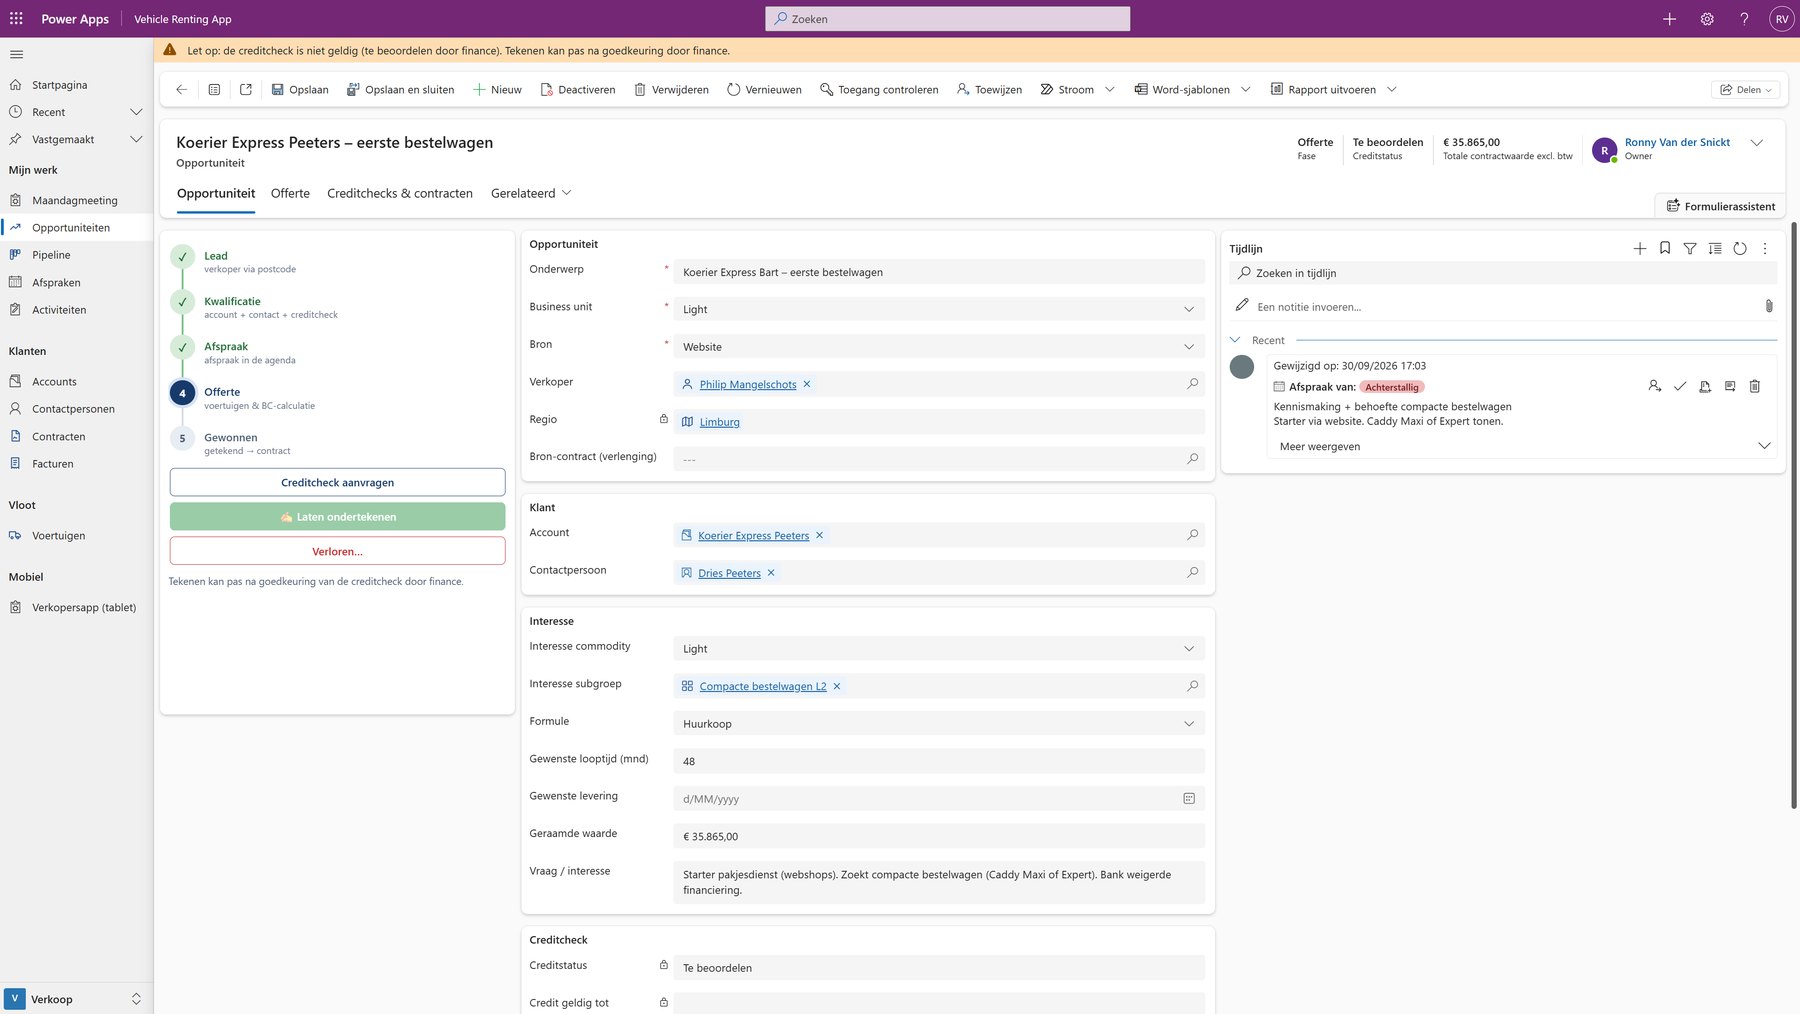
Geen lead die je omzet naar een opportuniteit, die je omzet naar een offerte, die je omzet naar een order. Eén record beweegt door de fasen en houdt onderweg alles bij: afspraken, gesprekken, mails, taken en notities.

Een balk naast het formulier toont in welke fase het dossier staat en welke stap volgt. Verliezen kan enkel met een reden, zodat verlies achteraf analyseerbaar is.

Opportuniteitsformulier met de fasebalk
Eén dossier van eerste contact tot getekend contract, met de volgende stap altijd in zicht.
3

Kredietbeoordeling als proces

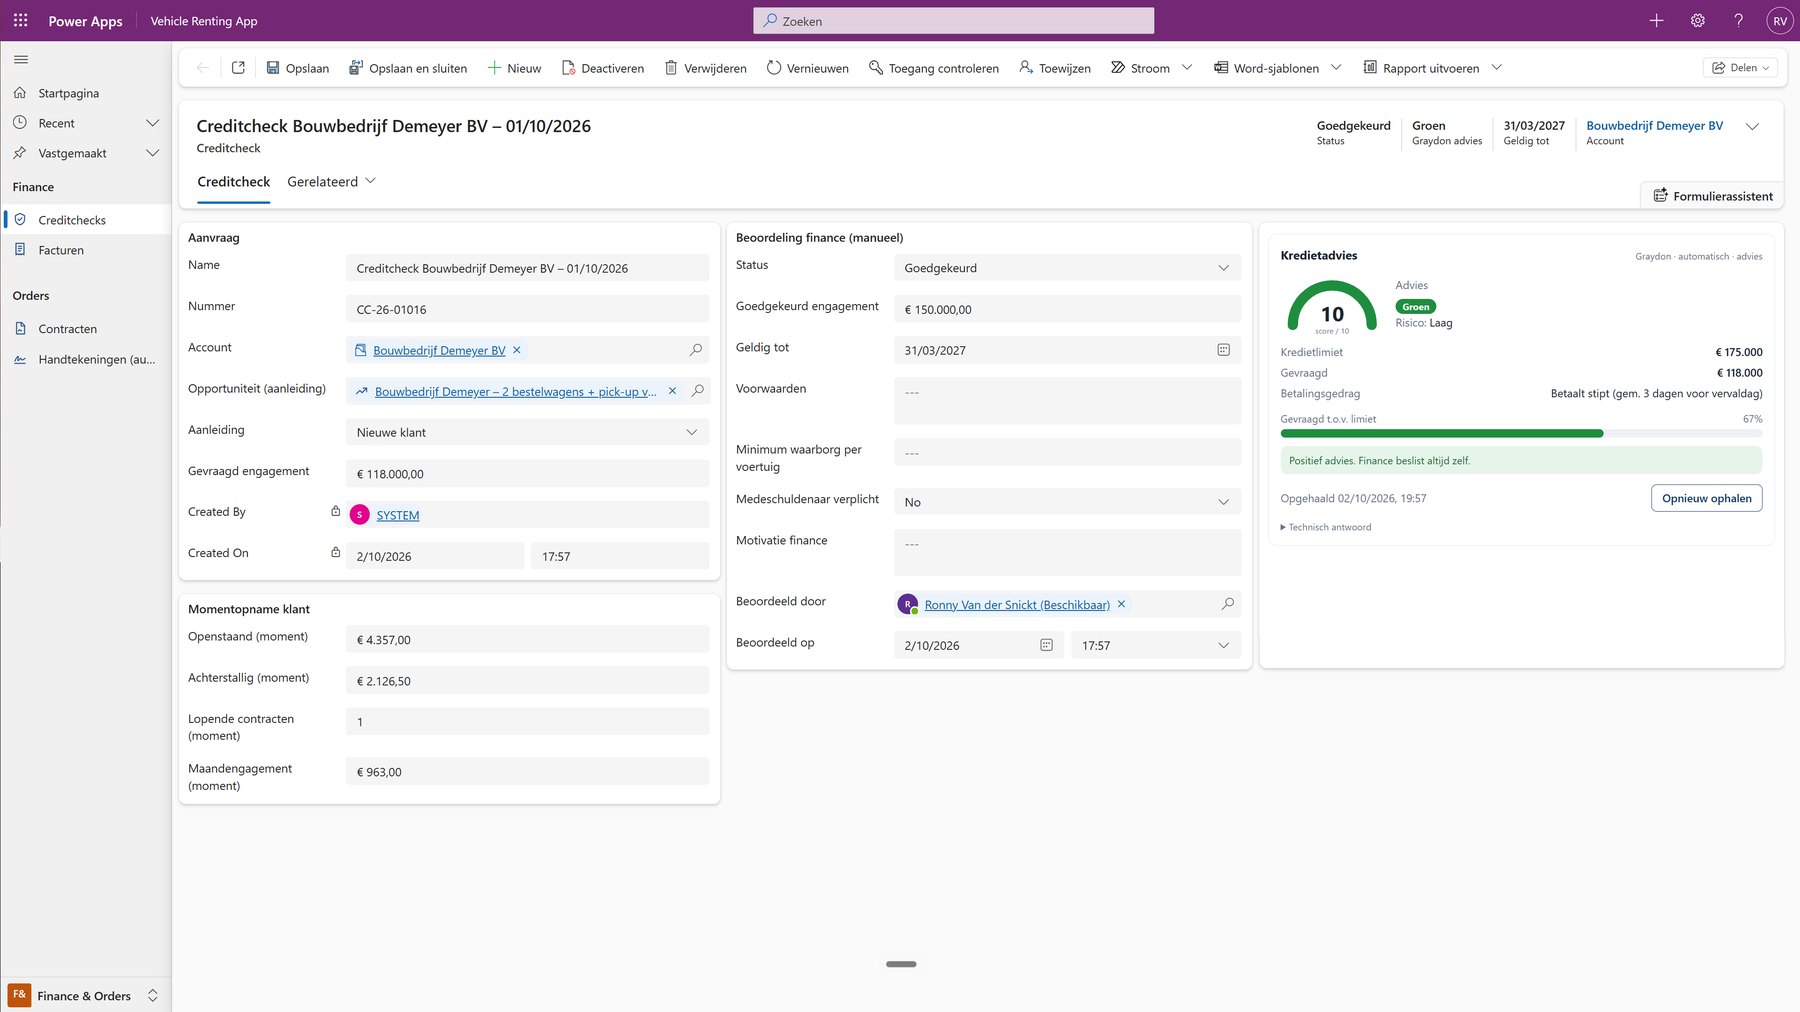
Zodra een dossier gekwalificeerd wordt, vertrekt automatisch een kredietaanvraag. De applicatie is ontworpen om het advies van een kredietbureau zoals Graydon binnen te halen, maar de beslissing blijft menselijk.

Finance keurt goed, keurt goed onder voorwaarden of weigert, en legt daarbij het maximale engagement, de geldigheidsdatum en eventuele voorwaarden vast: een hogere waarborg, of een medeschuldenaar die mee moet tekenen.

De beoordeling is geen advies dat in een mailbox blijft hangen. Op het moment van tekenen wordt ze afgedwongen: is de check vervallen, ligt de contractwaarde boven het goedgekeurde bedrag of ontbreekt de medeschuldenaar, dan blokkeert het systeem met een duidelijke reden.

Creditcheckformulier met het kredietadvies van Graydon
Krediet met een historiek per klant, zichtbaar op elk open dossier van die klant.
4

Een offerte die in schijven rekent

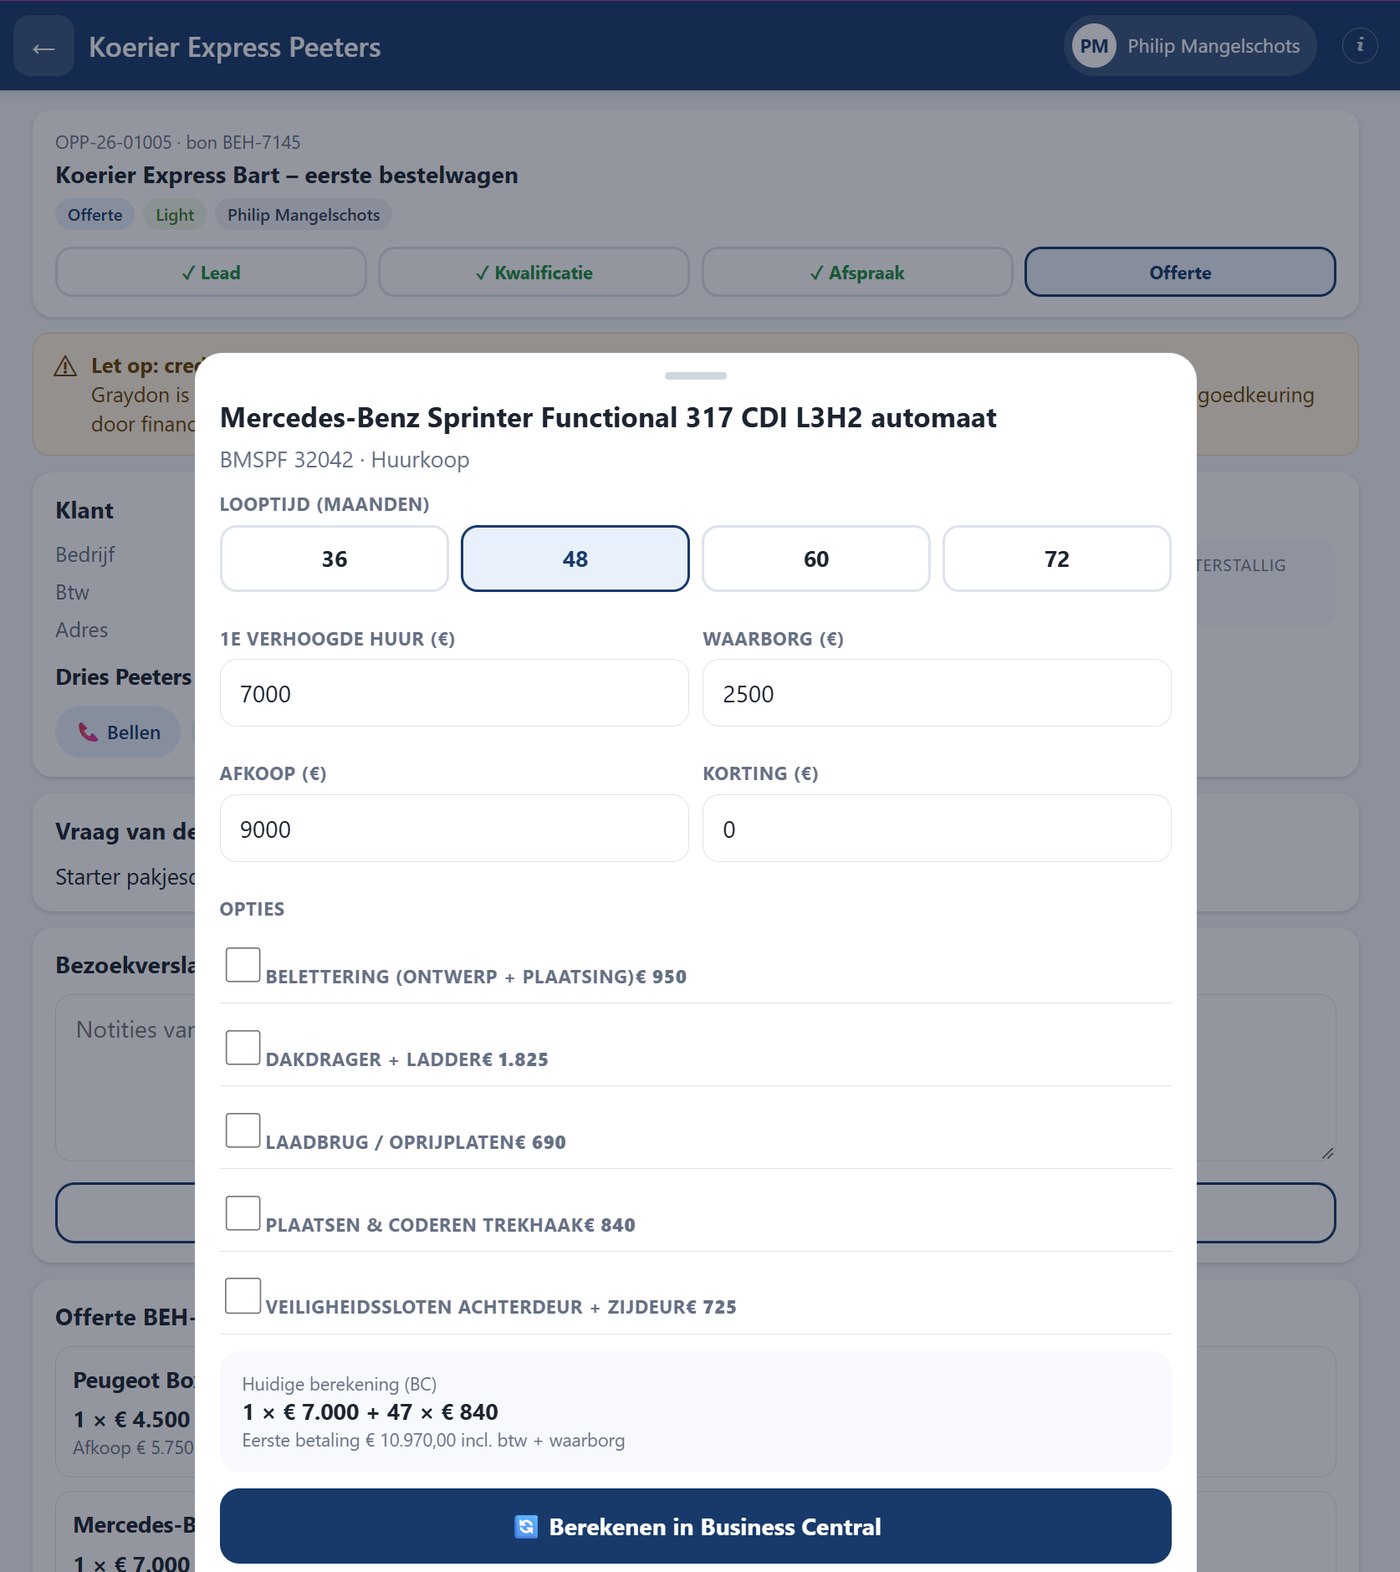
Per voertuig kiest de verkoper de formule, de looptijd, de verhoogde eerste huur, de afkoopsom en de waarborg, en vinkt hij opties aan uit een catalogus. Per optie staat vast of ze bij de eerste betaling of in de maandprijs terechtkomt.

De berekening gebeurt niet in de applicatie maar in het ERP, zodat er één waarheid blijft over prijzen. Het resultaat komt terug als betaalschijven, met per schijf de periode, het bedrag en het subtotaal.

Offertescherm met looptijd, bedragen en opties
Eén verhoogde eerste huur, daarna zevenenveertig maanden. Wijzig de looptijd en het schema herrekent.
5

De verkoper werkt op de tablet

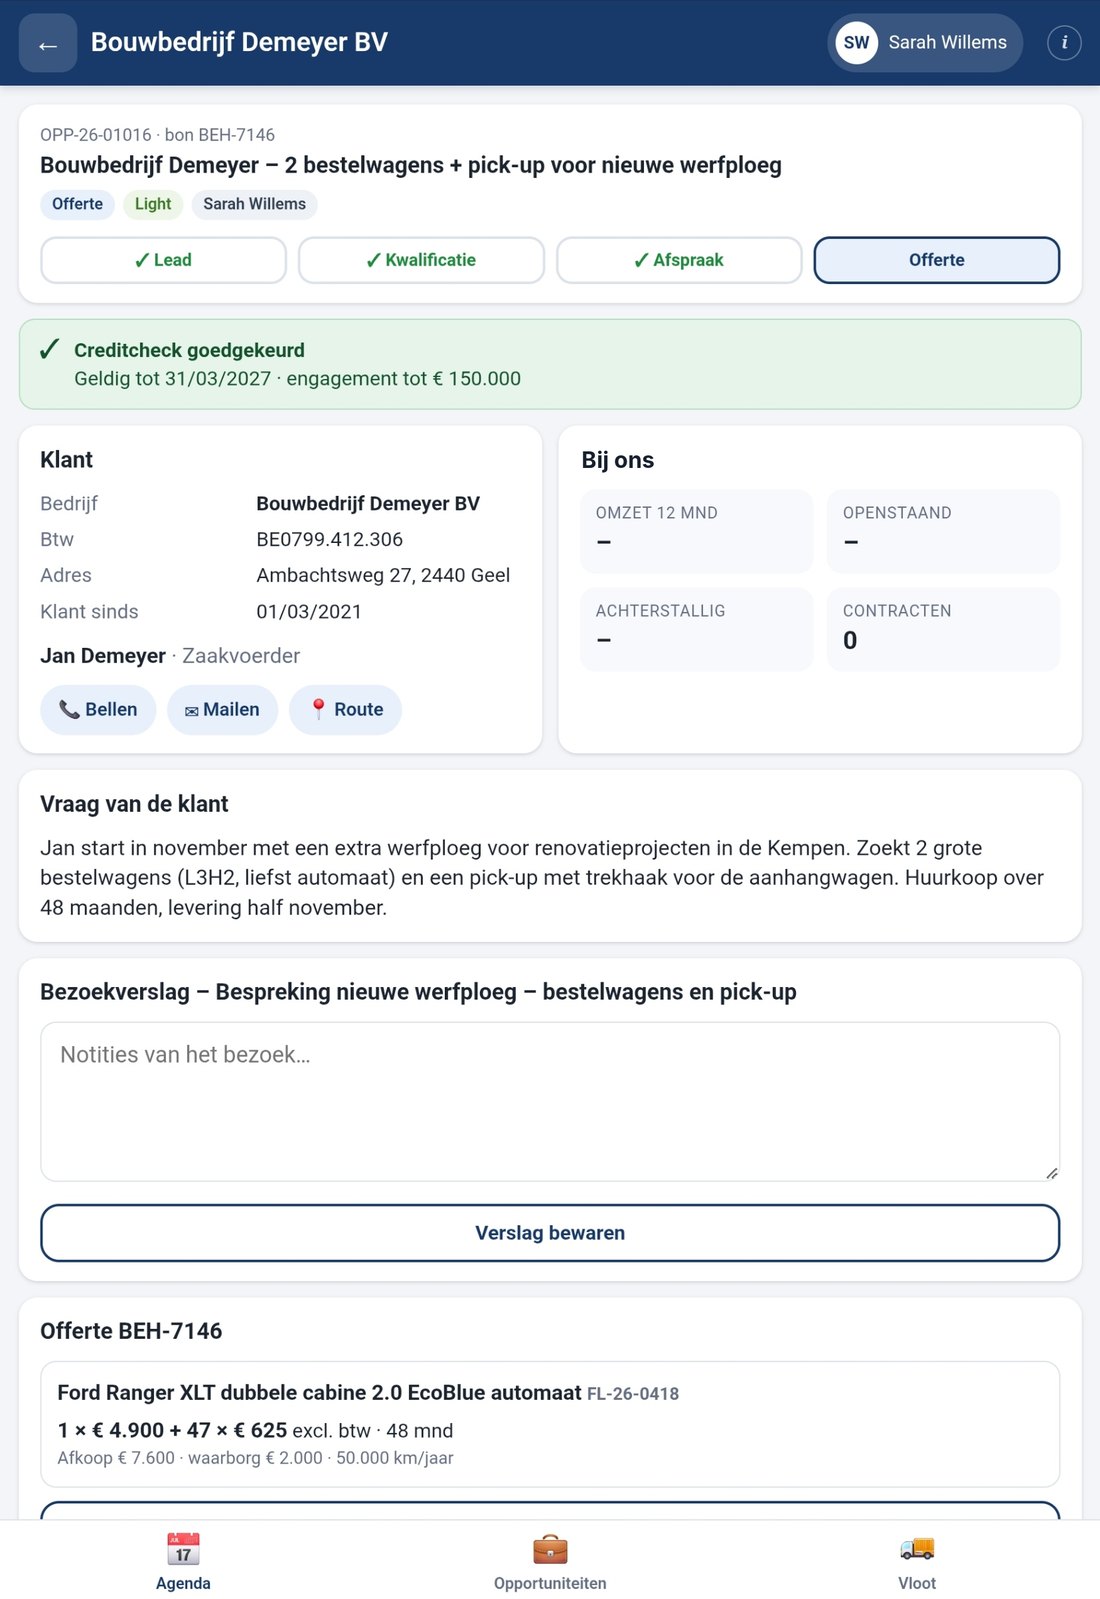
Dezelfde gegevens, maar een scherm dat gemaakt is voor één hand en een werf. De dag begint bij de agenda: per afspraak de klant, de fase en een waarschuwing als het krediet nog niet rond is.

Bij de klant staan de kerncijfers, de lopende contracten, de vraag van de klant en het vorige bezoekverslag bij elkaar. De verkoper belt, mailt of opent de route met één tik, en stelt ter plaatse de offerte samen.

Verkopersapp op de tablet met klantinfo en kerncijfers
De dag van de verkoper, met een waarschuwing waar het krediet nog niet in orde is.
6

Tekenen bij de klant, op dezelfde tablet

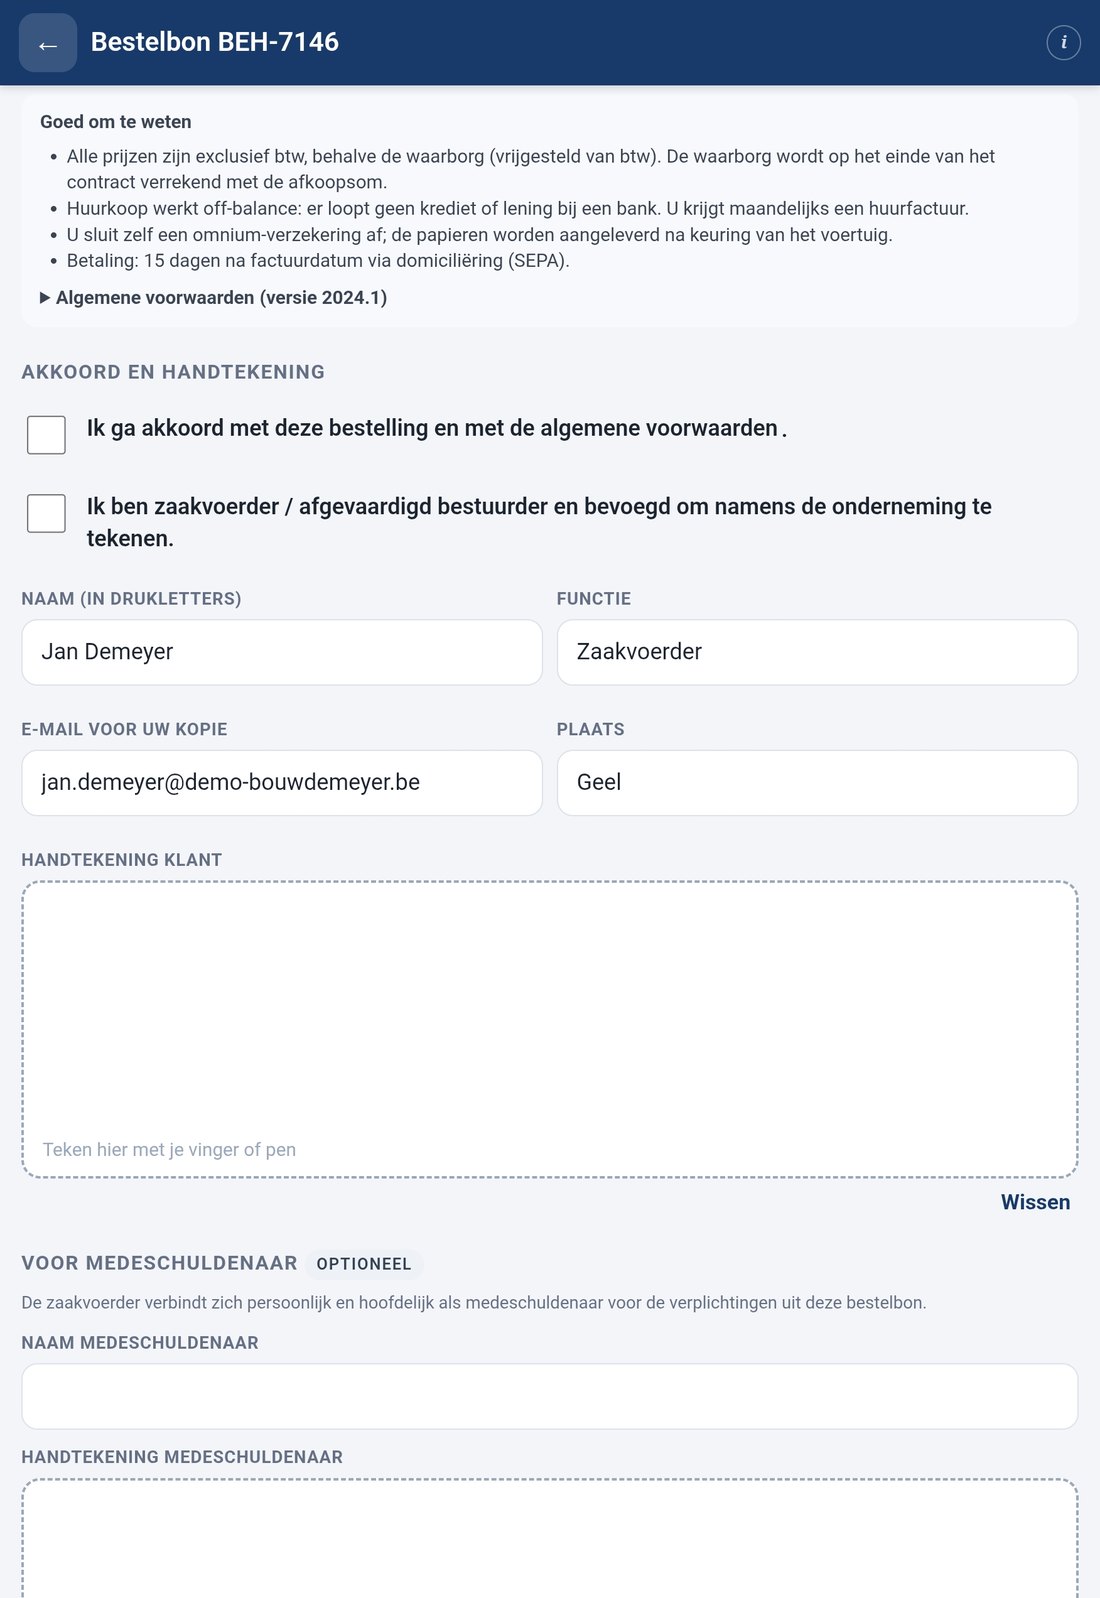
De klant leest de bestelbon met beide partijen, elk voertuig met zijn schema, de opties en de voorwaarden. Het tekenvak wordt pas actief wanneer hij tot onderaan gelezen heeft, en hij bevestigt twee dingen uitdrukkelijk: akkoord met de bestelling, en bevoegd om te tekenen namens de onderneming.

Na de handtekening maakt de applicatie meteen de PDF, mailt die naar de klant, maakt één contract per voertuig aan, zet de voertuigen op gereserveerd en legt een taak klaar voor de orderafdeling. Elke handtekening krijgt een eigen bewijslijn: tijdstip, plaats, toestel, de letterlijke akkoordtekst en een digitale vingerafdruk van het document.

Tekenscherm met de twee akkoordvinkjes en het handtekeningvak
Overzicht, akkoord, handtekening. De klant tekent ter plaatse en krijgt de bon in zijn mailbox voor de verkoper weg is.
Wat het verandert

Drie dingen die anders lopen

Geen avondwerk meer

Offerte, bestelbon en handtekening gebeuren bij de klant aan tafel. De verkoper hoeft 's avonds niets meer over te typen, en wat getekend is staat meteen als contract in het systeem.

Krediet dat echt tegenhoudt

De beoordeling van finance is geen advies maar een voorwaarde. Ze wordt afgedwongen op het enige moment waarop het telt: net voor de handtekening.

Aflopende contracten worden kansen

Zes maanden voor het einde verschijnt het contract op de lijst. Eén vinkje maakt er een nieuw dossier van, met dezelfde klant en dezelfde verkoper.

Onder de motorkap

Waarom geen standaard CRM

Het standaardmodel van een verkoopapplicatie gaat uit van een lead die een offerte wordt en een offerte die een order wordt, met één prijs per lijn. Huurkoop werkt niet zo: daar staat geen prijs maar een schema, en de klant wordt niet beoordeeld op wat hij vandaag koopt maar op wat hij over vier jaar nog moet betalen.

Daarom bouwden we een eigen datamodel op Dataverse, met de bedrijfsregels server-side zodat ze overal gelden: in de kantoorapplicatie, op de tablet en in elke koppeling die er later bij komt. Dat is eenvoudiger te onderhouden, goedkoper in licenties en het volgt de manier waarop dit bedrijf verkoopt in plaats van omgekeerd.

Schema van het dossier: klant en contact, het dossier, de kredietbeoordeling, de betaalschijven en de handtekening, met Business Central en het kredietbureau als externe bronnen.
De gestippelde kaders zijn externe bronnen. De oranje stippellijn is de harde regel: zonder geldige, goedgekeurde kredietbeoordeling kan er niet getekend worden.
Voor wie

Herkenbaar buiten de transportsector

Dit patroon komt terug bij elke B2B-verkoop waar de offerte een berekening is, de klant financieel beoordeeld moet worden en er een contract uit volgt dat jaren meegaat.

Verhuur van bedrijfsvoertuigen
Leasing en huurkoop
Machineverhuur
Equipment rental
Bouwmaterieel
Onderhoudscontracten

Herken je jouw verkoopproces hierin?

We tonen de applicatie graag live en bekijken samen wat er van jouw proces in past en wat niet.

Plan een demo